


随着电影产业的内容供给持续丰富与观众观影习惯的演变,电影银幕的市场需求正呈现出结构性变化。一方面,全球影院建设在经历高速增长后进入存量优化阶段,新增银幕速度趋于平稳;另一方面,技术迭代与差异化观影体验成为驱动银幕更新的核心动力。业界普遍认为,当前银幕市场已从单纯的“数量扩张”转向“质量与效率并重”的新周期,影院方与设备供应商均需在成本控制、技术路线选择及消费趋势研判上做出更的决策。
从需求端来看,银幕市场的核心驱动力来源于影院放映端的升级诉求。现代观众对画面亮度、度、色彩还原度以及沉浸感的要求不断提高,传统标准银幕在应对高帧率、高动态范围等新型片源时逐渐显露短板。这直接推动了对高增益银幕、激光透声银幕以及巨幕格式专用银幕的采购需求。尤其在大型商业综合体内的多厅影院,不同影厅的功能分化愈发明显:普通厅注重性价比与标准化,IMAX、CINITY、杜比影院等高端影厅则追求视听表现,由此形成了多层次、差异化的银幕采购结构。与此同时,老旧影院的改造升级项目也构成可观的市场份额,许多运营多年的影院选择更换银幕以延长放映系统寿命并提升观众留存率,这为银幕制造商提供了稳定的替换性需求。
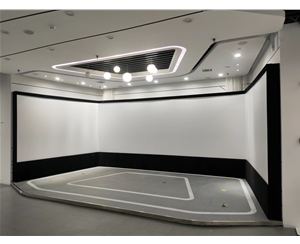
在供给端,银幕生产技术的进步正在重塑市场竞争格局。传统的白塑幕与金属幕仍占据基础市场,但微孔透声幕、无缝拼接超大幕、以及具备环境光抗干扰能力的新型幕布开始成为中高端影院的优选。值得注意的是,银幕与投影设备的匹配度成为采购方考量的关键因素,尤其是激光放映机的普及对银幕的反射系数提出了更为精细的要求。市场调研显示,具备高均匀性、宽视角和低热点效应的银幕产品更受影院设计师青睐,而具备防霉、阻燃、易清洁等维护特性的银幕则在长期运营成本上具有明显优势。此外,随着LED电影屏等自发光显示技术逐步进入商用阶段,银幕市场面临着“反射式”与“自发光式”两条技术路线的竞争。尽管LED电影屏在亮度、度及HDR表现上具备先天优势,但较高的单位成本与安装门槛限制了其快速普及,传统银幕在性价比和成熟供应链方面仍保有较大市场份额。
从区域市场特征分析,不同地区的需求逻辑存在显著差异。一线城市及新一线城市的新建影院数量趋于饱和,银幕需求更多来自存量影厅的高端化改造,例如将常规厅升级为巨幕厅或特效厅;而三四线城市及县级影院仍处于基础建设补缺阶段,对经济型、高可靠性的标准银幕需求旺盛。同时,农村公益放映与流动放映对便携式银幕的需求保持稳定,这部分市场更看重产品的轻量化设计与耐用性。此外,海外市场对中国银幕制造企业的关注度持续提升,中国生产的银幕凭借较高的性价比和灵活的定制能力,正在逐步进入东南亚、中东及拉美等新兴电影市场,出口需求成为银幕产业增长的重要补充。
展望未来,电影银幕市场需求将受到多重因素交织影响。影院客流的恢复与观影频次的重塑是基础性变量,而影视内容形态的创新——如高帧率拍摄、虚拟制作技术的应用——将持续对银幕性能提出新要求。行业专家指出,银幕制造商应加强与放映机厂商、影院运营方的协同研发,推动“银幕-光源-内容”一体化标准落地。同时,在绿色低碳导向下,节能型银幕与可回收材料的应用也有望成为差异化竞争点。总体而言,电影银幕市场正站在技术演进与消费升级的交叉路口,能够兼顾画质表现、运营成本与灵活定制能力的供应商,将在新一轮需求周期中获得更大主动权。


 在线客服
 13965168811
 598916682@qq.com


